Domain berichtigungsaktien.de kaufen?
Wir ziehen mit dem Projekt
berichtigungsaktien.de um.
Sind Sie am Kauf der Domain
berichtigungsaktien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berichtigungsaktien.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **

Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
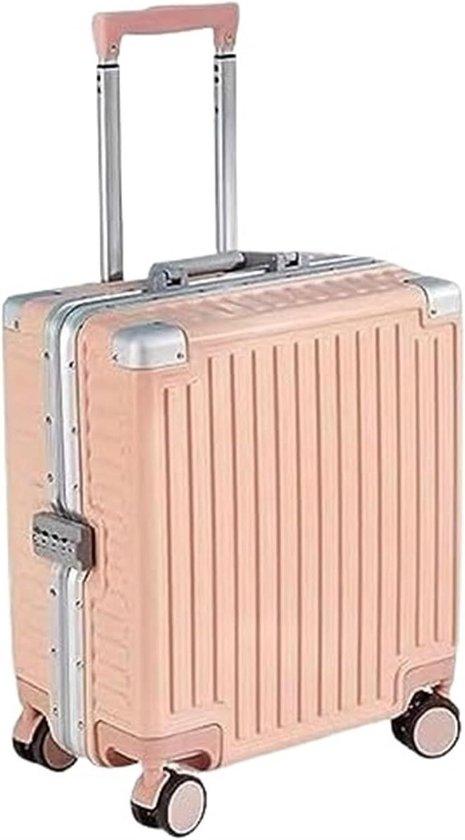
Trolley Reiseset - Handgepäckkoffer - Geschäftsreisen und Urlaub - Abnehmbare Dividende - 18 Zoll - PinkEntdecken Sie die Bequemlichkeit des Reisens mit diesem stilvollen rosa Koffer, speziell für den modernen Reisenden entwickelt. Vergessen Sie die Mühe mit ungeschicktem Gepäck; dieser Koffer bietet die perfekte Lösung für alle Ihre Reisebedürfnisse. Dank der vier 360 Grad Drehräder und des versenkbaren Fahrwagenhebels können Sie das Gehäuse problemlos durch jede Umgebung manövrieren, von geschäftigen Flughäfen bis zu engen Hotelkorridoren. Die Innenseite ist mit einem abnehmbaren Trennwand und einer Doppelschicht-Netzkasten für die organisierte Lagerung ausgestattet, mit Spannbändern, um Ihre Kleidung sicher an Ort und Stelle zu halten. Ein einzigartiges Merkmal ist das flexible Layout dank des abnehmbaren Trennteilers, mit dem Sie den Raum nach Wunsch einordnen können. Dieser Koffer ist nicht nur praktisch, sondern auch ein langlebiger Begleiter für all Ihre Reisen. Machen Sie Ihre nächste Reise bequem und organisiert mit diesem zuverlässigen Reisebegleiter.523,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über elektronische Wertpapiere (eWpG)Gesetz über elektronische Wertpapiere (eWpG) , Zum Werk Deutschland verfügt über ein dynamisches Fin-Tech-Ökosystem und insbesondere in Berlin über einen der progressivsten Start-Up-Standorte weltweit. Mit Ethereum ist hierzulande das derzeit wichtigste open source-Blockchain-Protokoll für Token-Emissionen entwickelt worden. Zugleich erproben die deutschen Börsen und große Bankhäuser eigene Blockchain-Plattformen für Wertpapiertransaktionen und andere Digitalisierungsmodule, um die Wertpapierabwicklung effizienter zu gestalten und neue Finanzprodukte anzubieten. Die Krypto-Branche erwartet von dem neuen Gesetz einen erheblichen Schub. Mit der Etablierung des Rechtsrahmens soll sich unter deutschem Recht eine Token-Ökonomie auf Blockchain-Basis entwickeln, die ähnlich der Einführung des Internets den Kapitalmarkt grundlegend revolutioniert. Zugleich erhoffen sich die traditionellen Finanzakteure Rechtssicherheit für die eigenen Blockchain-Geschäftsmodelle und Digitalisierungsbestrebungen. Gelingt dies, dürfte der Finanzplatz Deutschland eine Vorreiterrolle im Fin-Tech-Bereich einnehmen. Das elektronische Wertpapier "made in Germany" könnte weitreichende Bedeutung auf dem Anleihemarkt erlangen und ggf. zum model law für Blockchain-Emissionen avancieren. Der Kommentar wird insbesondere für Start-Up-Unternehmen und die sie begleitende Rechtsberatung von großem Wert sein. Da der Kommentar als erstes Werk dieser Art auf dem Markt sein wird, der zudem von den Personen geschrieben wird, die maßgeblich an der Erstellung des Gesetzes mitgewirkt haben, dürfte seine Lektüre gemeinsam mit der Gesetzesbegründung die Grundlage fundierter rechtlicher Analysen durch Rechtsanwälte und Unternehmensjuristen bilden. Auch für die Perspektive der Aufsichts- und Ermittlungsbehörden (BaFin, Bundesbank, Staatsanwaltschaften) wird der Kommentar zunächst die einzige und damit die notwendige Handreichung für eine Arbeit mit dem Gesetz sein. Vorteile auf einen Blick erster Kommentar am Markt Autoren haben maßgeblich an der Erstellung des Gesetzes mitgewirkt hohe Praxisrelevanz Zielgruppe Für Praktikerinnen und Praktiker, die eine erste Handreichung zum neuen Gesetz suchen, insbesondere Start-Up-Unternehmen; Rechtsanwaltschaft und Unternehmensjuristinnen und -juristen; Rechtsabteilungen von Banken und Verbänden; Aufsichts- und Ermittlungsbehörden. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220126, Produktform: Leinen, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Müller, Michael F.~Pieper, Christian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 421, Keyword: eWpG; Blockchain; Krypto-Token; Krypto-Wertpapiere, Fachschema: Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIV, Seitenanzahl: 421, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 198, Breite: 132, Höhe: 36, Gewicht: 690, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.